PDV kalkulator
Izračunajte PDV online: dodajte PDV na iznos bez poreza ili izbijte PDV iz cijene s porezom, po stopama 25 %, 13 % i 5 %. Kalkulator odmah pokaže osnovicu, iznos PDV-a i ukupnu cijenu.
Kako izračunati PDV
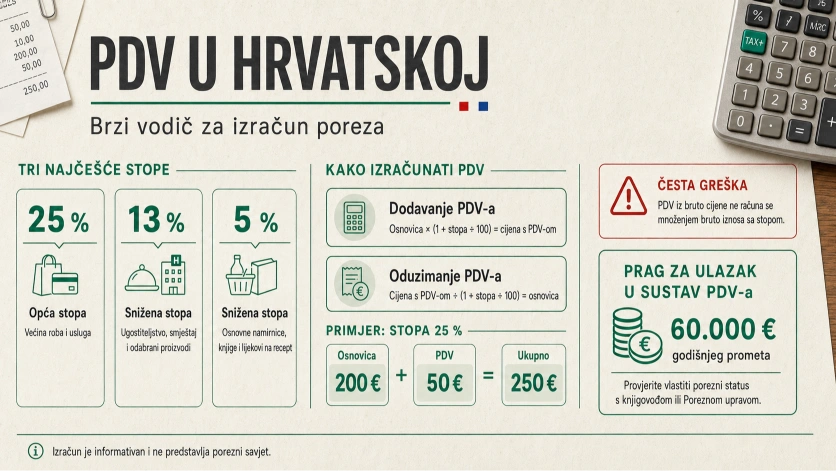
PDV dodajete tako da iznos bez PDV-a pomnožite s (1 + stopa ÷ 100), što uz opću stopu od 25 % znači množenje s 1,25.
Dodavanje: osnovica × (1 + stopa ÷ 100) = cijena s PDV-om
Primjer: 200 € bez PDV-a × 1,25 = 250 € s PDV-om, od čega je 50 € porez.
PDV iz cijene izbijate tako da cijenu s PDV-om podijelite s (1 + stopa ÷ 100), što uz opću stopu znači dijeljenje s 1,25.
Izbijanje: cijena s PDV-om ÷ (1 + stopa ÷ 100) = osnovica
Primjer: 250 € s PDV-om ÷ 1,25 = 200 € osnovice; PDV je razlika od 50 €.
PDV na 100 € po svakoj stopi
| Stopa | 100 € bez PDV-a postaje | Iz 100 € s PDV-om: osnovica | Iz 100 € s PDV-om: PDV |
|---|---|---|---|
| 25 % | 125,00 € | 80,00 € | 20,00 € |
| 13 % | 113,00 € | 88,50 € | 11,50 € |
| 5 % | 105,00 € | 95,24 € | 4,76 € |
PDV je porez koji prodavatelj naplati kupcu i uplati državi. Za onoga tko izdaje račun važno je razlikovati osnovicu (iznos bez poreza), iznos PDV-a i konačnu cijenu s porezom.
Tri stope, tri različite skupine proizvoda
Hrvatska u praksi koristi tri pozitivne stope PDV-a. Svaka pokriva drukčiju vrstu robe ili usluge.
25 % opća stopa primjenjuje se na većinu roba i usluga. Ako proizvod ili usluga nije izričito naveden pod nižom stopom, obračunava se po ovoj stopi.
13 % snižena stopa primjenjuje se, među ostalim, na usluge smještaja i na hranu u ugostiteljstvu (piće u restoranu i dalje se obračunava po 25 %).
5 % snižena stopa primjenjuje se, među ostalim, na kruh, mlijeko, knjige i lijekove na recept. Do 31. ožujka 2027. po ovoj se stopi privremeno oporezuju i prirodni plin, toplinska energija te ogrjevno drvo, peleti i briketi.
Ovo su primjeri, ne potpun popis. Postoji i stopa od 0 % za uže definirane isporuke. Točnu stopu za određeni proizvod ili uslugu propisuje Zakon o porezu na dodanu vrijednost, a provjeriti je možete na stranicama Porezne uprave.
Kad obrtnik ili freelancer mora ući u sustav PDV-a
Od 1. siječnja 2025. prag za obvezan ulazak u sustav PDV-a u Hrvatskoj iznosi 60.000 € godišnjeg prometa u tuzemstvu (ranije 40.000 €). Kad paušalni obrtnik ili mali poduzetnik prijeđe taj iznos, postaje obveznik PDV-a i mora se upisati u registar obveznika PDV-a kod Porezne uprave (obrazac P-PDV).
Do tog praga poslovanje se u pravilu odvija bez PDV-a, osim kod dobrovoljnog ulaska u sustav ili poslovanja s inozemstvom. Ovo je opća informacija, ne porezni savjet. Za vlastitu situaciju provjerite kod knjigovođe ili na stranicama Porezne uprave.
Provjera blizine praga
Unesite promet ostvaren dosad ove godine i broj proteklih mjeseci. Kalkulator procijeni hoćete li do kraja godine prijeći 60.000 €.
Ako je vrijednost isporuka u prethodnoj godini veća od 110.000 €, PDV prijava predaje se mjesečno. Ispod tog iznosa porezno razdoblje u pravilu je tromjesečje, osim u nekim slučajevima poslovanja unutar EU-a. Točan raspored ovisi o vašem poreznom statusu, pa ga provjerite kod knjigovođe.
Pretporez, druga strana istog izračuna
Tvrtka koja je u sustavu PDV-a ne plaća samo PDV koji naplati kupcima, nego i PDV na vlastite nabavke, poput opreme, materijala ili usluga drugih firmi. Taj plaćeni PDV zove se pretporez i može se odbiti od obveze prema državi. Ako ste kupcima naplatili 250 € PDV-a, a na nabavke platili 100 € PDV-a, državi uplaćujete razliku od 150 €. Ako je pretporez veći od obveze, slijedi povrat.
Od 2026. se u Hrvatskoj postupno uvodi obvezni eRačun, strukturirani elektronički račun za B2B poslovanje. Obveze ovise o PDV statusu i vrsti kupca, pa aktualno stanje provjerite kod knjigovođe ili na stranicama Porezne uprave prije nego počnete izdavati račune u novom formatu.
Bruto i neto, riječi koje se stalno miješaju
Neto iznos je cijena bez poreza, osnovica. Bruto iznos je cijena koju kupac stvarno plaća, uključujući PDV. Kad netko kaže “cijena je 100 €”, vrijedi provjeriti misli li na neto ili bruto, jer razlika zna biti značajna, pogotovo kod veće opće stope.
Najčešća greška kod izračuna unatrag
Kad je poznata cijena s PDV-om, ljudi je često pomnože sa stopom umjesto da je podijele s (1 + stopa). Za 250 € s uključenim PDV-om od 25 %, pogrešan pristup je 250 × 0,25 = 62,5 €, što nije točan iznos poreza. Ispravan pristup dijeli cijelu bruto cijenu s 1,25 da dobije osnovicu, a razlika između bruto i te osnovice je stvarni iznos PDV-a, 50 €, ne 62,5 €.
Često postavljana pitanja
Koje su sve stope PDV-a u Hrvatskoj?
Opća stopa je 25 %. Postoje i dvije snižene stope, 13 % i 5 %, te stopa od 0 % za uže definirane slučajeve poput određenih izvoznih isporuka. Točnu stopu za konkretnu djelatnost propisuje Zakon o porezu na dodanu vrijednost.
Kako izbiti PDV iz cijene s porezom?
Cijenu s PDV-om podijelite s (1 + stopa ÷ 100). Za opću stopu to znači dijeljenje s 1,25, za 13 % dijeljenje s 1,13, za 5 % dijeljenje s 1,05. Rezultat je osnovica, a razlika između bruto cijene i osnovice je iznos poreza.
Mora li paušalni obrtnik obračunavati PDV?
U pravilu ne, dok ne prijeđe godišnji prag od 60.000 € prometa ili se dobrovoljno ne upiše u sustav. Poslovanje s inozemstvom, primjerice digitalne usluge kupcima u drugim članicama EU-a, može stvoriti posebne obveze i prije tog praga.
Zašto dvije trgovine za isti proizvod prikazuju različitu cijenu bez PDV-a?
Ako je konačna cijena za kupca ista, a jedna trgovina prikazuje nižu osnovicu, moguće je da je jedna primijenila drukčiju stopu ili da je jedna cijena zaokružena prije dijeljenja s PDV-om. Uvijek provjerite koja je stopa zapravo primijenjena.
Postoji li razlika između PDV-a i poreza na promet?
Da. Porez na promet naplaćuje se samo jednom, na kraju lanca prodaje. PDV se naplaćuje u svakoj fazi proizvodnje i prodaje, ali svaki sudionik u lancu odbija PDV koji je već platio dobavljačima, pa krajnji teret u konačnici snosi potrošač.
Što je pretporez i mogu li ga odbiti?
Pretporez je PDV koji poduzetnik plati na vlastite nabavke, poput opreme ili materijala. Ako ste u sustavu PDV-a, pretporez se odbija od PDV-a koji ste naplatili kupcima, pa državi uplaćujete samo razliku. Paušalni obrtnici izvan sustava PDV-a nemaju to pravo.
Koliko često se predaje PDV prijava?
Većina manjih poduzetnika prijavu predaje tromjesečno. Poduzetnici čije su isporuke u prethodnoj godini veće od 110.000 € predaju mjesečnu prijavu. Točan raspored i rokovi ovise o vašem poreznom statusu, pa ih provjerite kod knjigovođe ili na stranicama Porezne uprave.
Za izračun postotka, postotnu promjenu ili obrnuti izračun, ostali alati dostupni su na početnoj stranici Izračun postotka.